주택 취득세 계산 방법 생애최초 감면은 2026년 9월 기준 지방세특례제한법 제36조의3과 지방세법 제11조 두 조문에서 결정됩니다. 12억원 이하 주택을 처음 유상 취득하면 취득세에서 200만원을 공제합니다. 무주택 판정은 본인과 배우자 모두를 봅니다.
표준세율은 찾기쉬운 생활법령정보에 있는 그대로입니다. 6억원 이하 1%, 6억원 초과 9억원 이하는 (취득당시가액 × 2/3억원 − 3) × 1/100, 9억원 초과 3%입니다. 지방교육세는 취득세율의 10분의 1이 붙고, 전용 85㎡ 초과 주택에는 농어촌특별세 0.2%가 추가됩니다.
세 가지 조건으로 원 단위까지 계산합니다. 사례 1은 5억원 84㎡ 아파트, 사례 2는 7억 5,000만원 84㎡ 아파트, 사례 3은 10억원 100㎡ 주택입니다. 모두 무주택 부부의 첫 유상 취득으로 두고 감면 후 실납부액까지 뽑습니다.
사례 1. 5억원 아파트, 생애최초 취득세 계산 예시
6억원 이하 구간이라 취득세율은 고시 기준 1%입니다. 전용면적이 85㎡ 이하라 농어촌특별세는 붙지 않습니다. 지방교육세는 취득가액에 0.1%를 곱해 산출합니다.
계산식: 500,000,000 × 1% + 500,000,000 × 0.1% − 2,000,000 = 3,500,000
결과: 취득세 5,000,000원 + 지방교육세 500,000원 − 감면 2,000,000원 = 3,500,000원
감면 전 합계는 550만원, 감면 뒤 실납부는 350만원입니다. 정액 200만원이 취득세에서 곧장 빠지므로 이 구간에서는 세 부담의 36%가 사라집니다. 감면 효과가 취득가 대비 가장 크게 체감되는 지점입니다.
사례 2. 7억 5,000만원 구간, 생애최초 주택 취득세
6억원 초과 9억원 이하 구간은 산식을 그대로 대입합니다. 7.5 × 2/3 − 3 = 2가 나와 취득세율이 2%로 정해집니다. 이 구간은 취득가가 오를수록 세율이 선형으로 올라갑니다.
계산식: 750,000,000 × 2% + 750,000,000 × 0.2% − 2,000,000 = 14,500,000
결과: 취득세 15,000,000원 + 지방교육세 1,500,000원 − 감면 2,000,000원 = 14,500,000원
지방교육세는 취득세율의 10분의 1이라 이 사례에서는 0.2%가 적용됩니다. 국민주택규모 이하라 농어촌특별세는 여전히 없습니다. 감면 200만원을 빼도 총 부담은 사례 1의 네 배를 넘습니다.
사례 3. 10억원 주택, 12억 이하 생애최초 감면 적용
9억원을 넘기면 취득세율이 3%로 고정됩니다. 전용 85㎡를 넘어 농어촌특별세 0.2%가 추가되고, 지방교육세도 최대치인 0.3%가 붙습니다. 취득가가 12억원 이하라 생애최초 감면 200만원은 계속 적용됩니다.
계산식: 1,000,000,000 × 3% + 1,000,000,000 × 0.3% + 1,000,000,000 × 0.2% − 2,000,000 = 33,000,000
결과: 취득세 30,000,000원 + 지방교육세 3,000,000원 + 농어촌특별세 2,000,000원 − 감면 2,000,000원 = 33,000,000원
감면 전 합계 3,500만원, 감면 후 3,300만원입니다. 200만원의 체감 폭이 6% 수준까지 떨어져 절세 효과가 얕은 구간입니다. 재산세도 함께 확인하려면 2026년 재산세 납부 기간 계산 방법에 공시가격별 사례가 있습니다.
세 조건 세부담 한눈에 비교
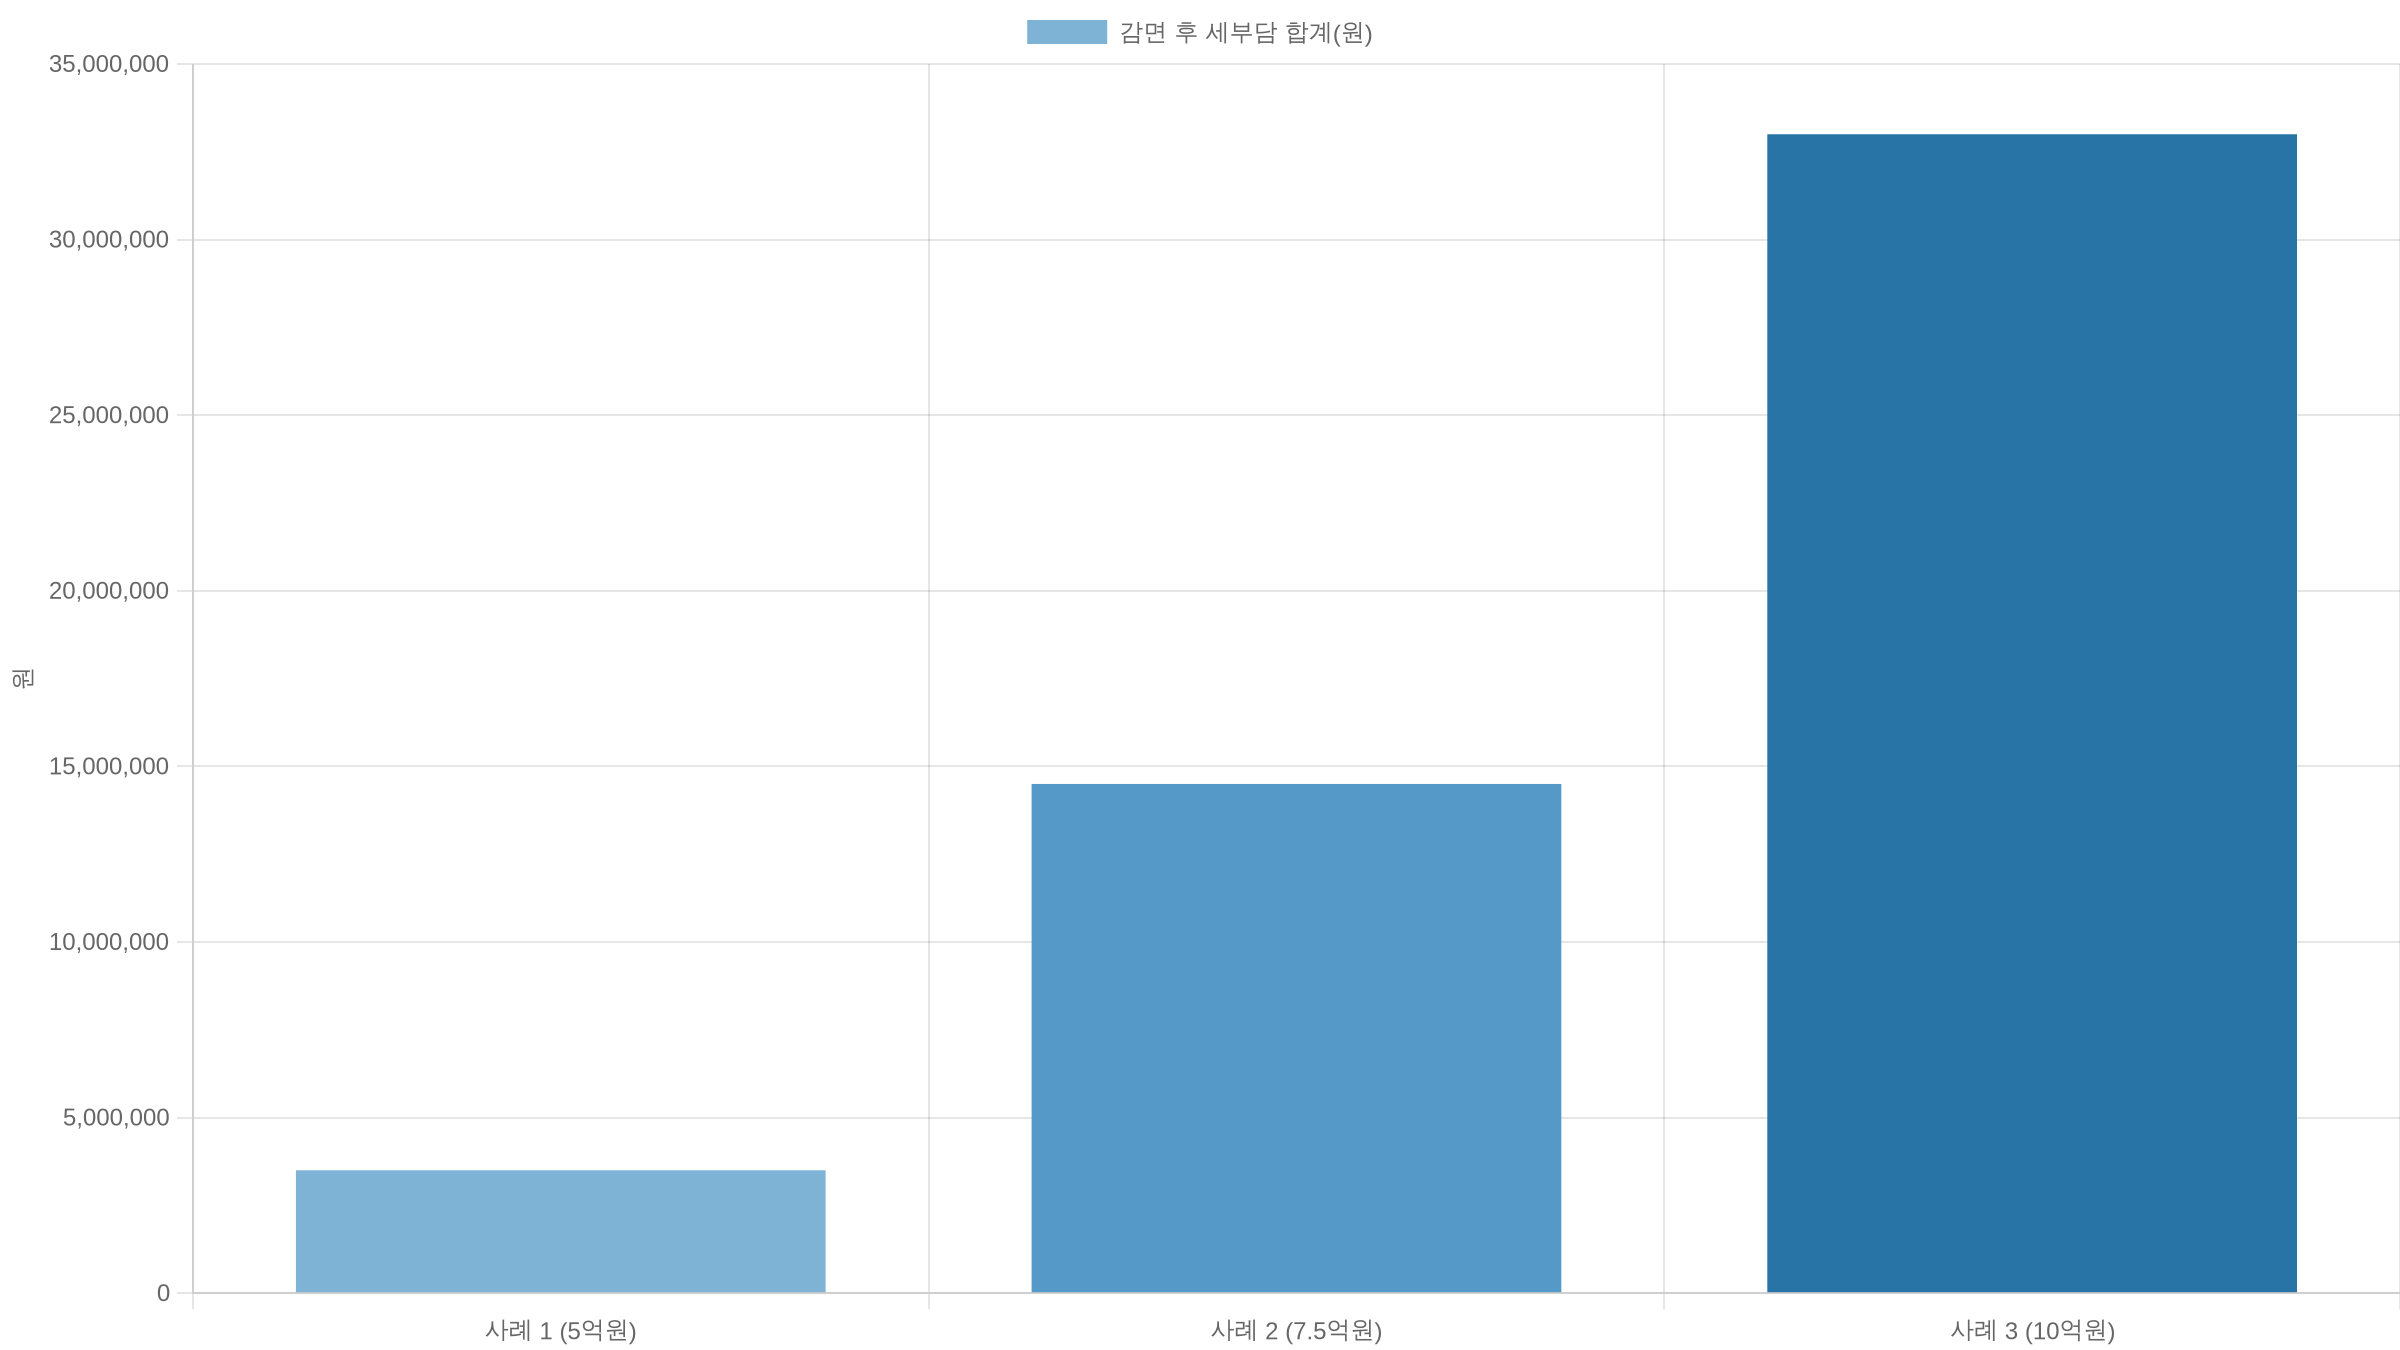
| 사례 | 취득가 | 취득세율 | 취득세 | 지방교육세 | 농특세 | 감면 후 총액 |
|---|---|---|---|---|---|---|
| 사례 1 (85㎡ 이하) | 500,000,000원 | 1% | 5,000,000원 | 500,000원 | 0원 | 3,500,000원 |
| 사례 2 (85㎡ 이하) | 750,000,000원 | 2% | 15,000,000원 | 1,500,000원 | 0원 | 14,500,000원 |
| 사례 3 (85㎡ 초과) | 1,000,000,000원 | 3% | 30,000,000원 | 3,000,000원 | 2,000,000원 | 33,000,000원 |
취득가가 두 배로 커지면 감면 후 총액은 네 배 가까이 뜁니다. 세율 구간이 계단식으로 올라가고, 지방교육세·농어촌특별세가 함께 붙기 때문입니다. 200만원 정액 감면의 체감은 취득가가 낮을수록 커집니다.
주택 취득세 계산 방법 생애최초, 위택스에 그대로 넣기
위택스 지방세 미리계산 메뉴에 취득가액과 전용면적을 입력하면 위 계산식과 동일한 값이 나옵니다. 감면 항목에서 생애최초 주택 구입을 선택하면 최대 200만원이 자동 반영됩니다. 미성년자 취득분과 12억원 초과 취득분은 감면 대상에서 빠집니다.
사후관리 조건은 금천구청 안내에 있는 그대로입니다. 취득일부터 3년 이내에 매각, 증여, 다른 용도 사용(임대 포함) 사실이 확인되면 감면액 전액이 추징됩니다. 감면 적용 기한은 지방세특례제한법상 2028년 12월 31일 취득분까지입니다.
세율표는 개정 가능성이 있어 실제 신고 직전에 고시 기준으로 다시 확인합니다. 무주택 판정에는 배우자 지분도 포함되므로 혼인 전 배우자 소유 이력을 미리 조회합니다. 세액이 200만원 이하로 나오면 취득세 자체가 면제되고, 이미 낸 세액이 있다면 5년 이내 경정청구로 돌려받는 절차가 있습니다. 개인 조건에 따라 감면 판정이 달라지므로 위택스 확정 계산과 관할 시·군·구 감면 접수 안내를 함께 확인합니다.