재산세 납부 기간 계산 방법은 공시가격과 세율 구조, 두 번의 고지 시점을 함께 봐야 정리됩니다. 2026년 9월 기준 찾기쉬운 생활법령정보는 과세기준일을 매년 6월 1일로 정하고 있습니다.
주택분 세액은 절반이 7월 16일부터 31일까지, 나머지 절반이 9월 16일부터 30일까지 부과됩니다. 토지는 9월분에만, 건축물과 선박은 7월분에만 나옵니다. 세액이 20만원 이하인 주택은 조례에 따라 7월에 전액 부과됩니다.
세 가지 가상 조건으로 계산해 보면 구조가 눈에 들어옵니다. 조건 1은 공시가격 2억원 1세대 1주택, 조건 2는 공시가격 5억원 1세대 1주택, 조건 3은 공시가격 5억원 다주택자입니다.
조건 1: 공시가격 2억원 1세대 1주택
1세대 1주택자는 공시가격 9억원 이하일 때 특례세율을 적용받습니다. 3억원 이하 구간의 공정시장가액비율은 43%입니다. 과세표준은 2억원 × 43% = 8,600만원으로 산출됩니다.
조건: 공시가격 2억원, 1세대 1주택
계산: 30,000원 + (86,000,000 – 60,000,000) × 0.10% = 56,000원
결과: 본세 56,000원 + 도시지역분 120,400원 + 지방교육세 11,200원 = 187,600원
합계가 20만원 이하이므로 7월 16일부터 31일 사이에 한 번에 부과됩니다. 도시지역분 세율은 과세표준의 0.14%로 서초구청 지방세 안내에 명시되어 있습니다. 지방교육세는 본세의 20%가 붙습니다.
조건 2: 공시가격 5억원 1세대 1주택
3억원 초과 6억원 이하 구간의 공정시장가액비율은 44%입니다. 과세표준은 5억원 × 44% = 2억 2,000만원으로 산출됩니다. 세율 구간은 1.5억원 초과 3억원 이하에 들어갑니다.
조건: 공시가격 5억원, 1세대 1주택
계산: 120,000원 + (220,000,000 – 150,000,000) × 0.20% = 260,000원
결과: 본세 260,000원 + 도시지역분 308,000원 + 지방교육세 52,000원 = 620,000원
합계가 20만원을 넘으므로 절반인 310,000원은 7월 16일부터 31일까지, 나머지 310,000원은 9월 16일부터 30일까지 납부합니다. 특례세율은 공시가격 9억원 이하 1세대 1주택에만 적용됩니다.
조건 3: 공시가격 5억원 다주택자
1세대 1주택 특례가 빠지면 주택 공정시장가액비율은 60%, 세율도 표준세율입니다. 과세표준은 5억원 × 60% = 3억원으로 산출됩니다. 같은 공시가격이라도 특례 여부에 따라 세액이 크게 벌어집니다.
조건: 공시가격 5억원, 다주택자 표준세율
계산: 195,000원 + (300,000,000 – 150,000,000) × 0.25% = 570,000원
결과: 본세 570,000원 + 도시지역분 420,000원 + 지방교육세 114,000원 = 1,104,000원
1기분 552,000원은 7월 16일부터 31일까지, 2기분 552,000원은 9월 16일부터 30일까지 납부합니다. 지역자원시설세는 별도로 0.04%부터 0.12% 사이에서 부과되지만 사례에서는 생략했습니다. 실제 고지서에는 이 세목이 함께 찍혀 나옵니다.
재산세 납부 기간 계산 방법 요약표
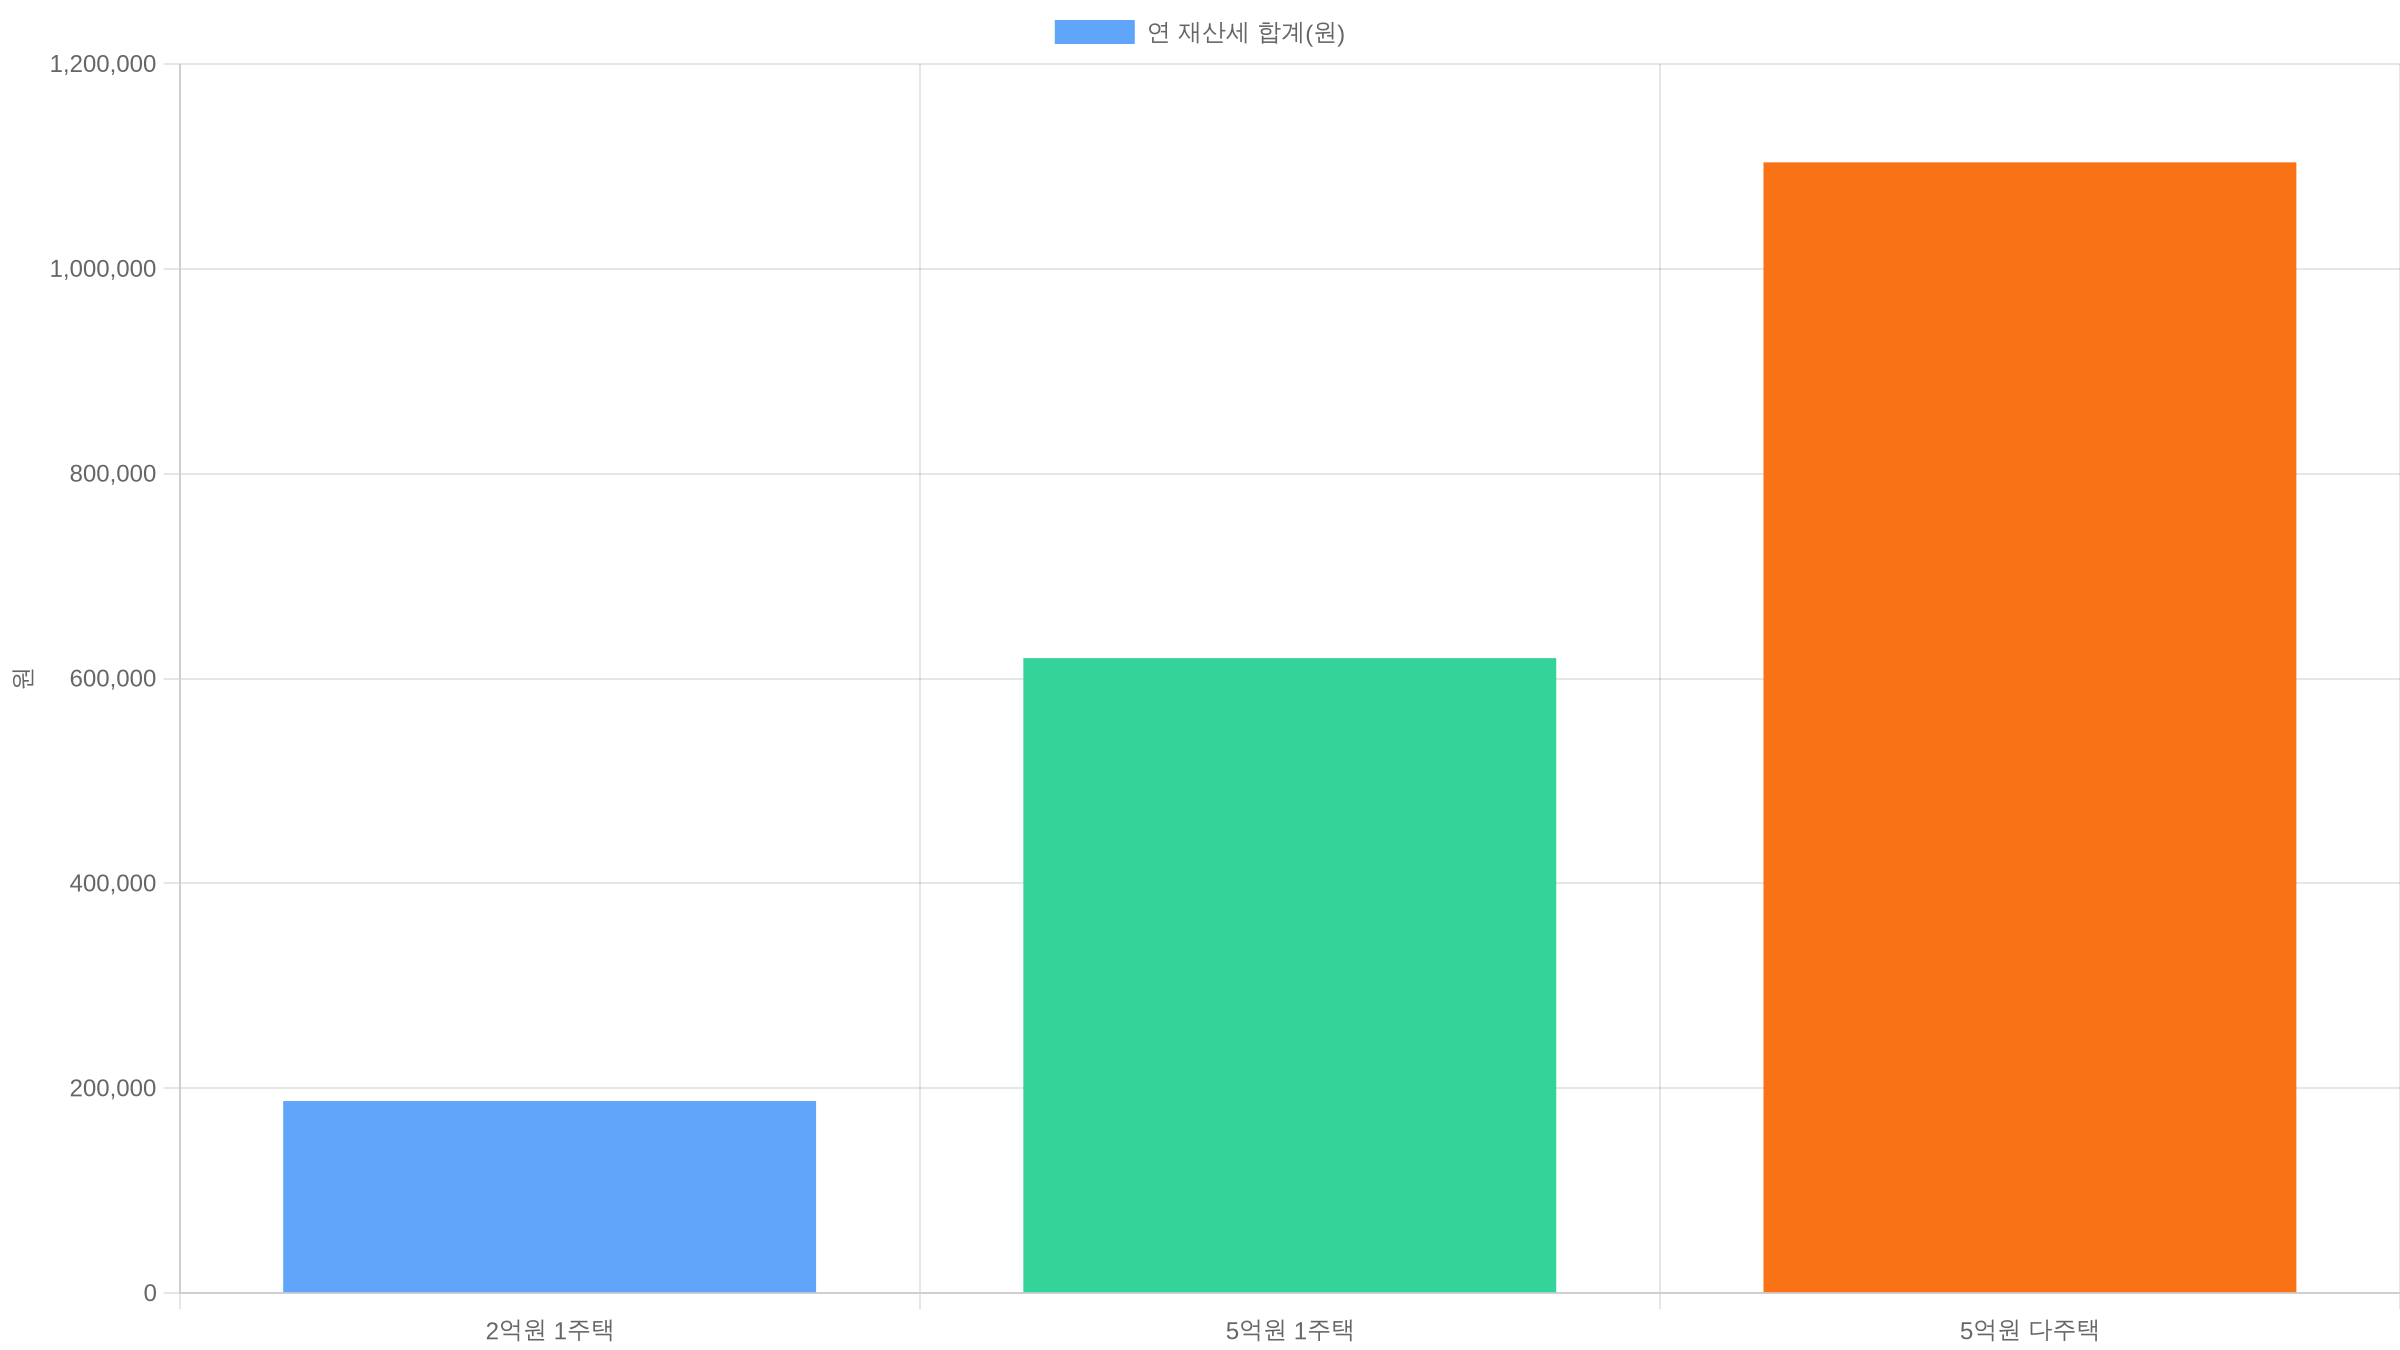
| 조건 | 과세표준 | 본세 | 도시지역분 | 지방교육세 | 연 합계 |
|---|---|---|---|---|---|
| 2억원 1주택 | 86,000,000원 | 56,000원 | 120,400원 | 11,200원 | 187,600원 |
| 5억원 1주택 | 220,000,000원 | 260,000원 | 308,000원 | 52,000원 | 620,000원 |
| 5억원 다주택 | 300,000,000원 | 570,000원 | 420,000원 | 114,000원 | 1,104,000원 |
합계 세액이 250만원을 넘으면 납부기한이 지난 뒤 3개월까지 분납 신청이 열립니다. 500만원 이하는 250만원 초과분, 500만원 초과는 세액의 50% 이하 금액이 분납 대상입니다. 감면이나 지역별 세율 차이로 값이 달라지므로 고시 기준으로는 위택스 고지서 숫자가 최종입니다.
계산식 그대로 쓰는 법
계산 순서는 다섯 단계로 고정됩니다. 공시가격에 공정시장가액비율을 곱해 과세표준을 만들고, 세율표 구간에 넣은 뒤 도시지역분과 지방교육세를 더합니다. 개인 감면 조건에 따라 최종 세액은 달라집니다.
- 공시가격 확인 (부동산공시가격알리미 조회)
- 공정시장가액비율 곱해 과세표준 산출
- 세율표 구간별 본세 계산
- 도시지역분: 과세표준 × 0.14%
- 지방교육세: 본세 × 20%
고시 기준으로는 이렇게 나오지만 지역별 지역자원시설세 비율과 감면 조건에 따라 최종 고지서가 달라집니다. 20만원 이하 주택분은 7월에 일괄 부과되고, 초과분은 7월과 9월에 반씩 나옵니다. 250만원을 넘는 세액은 분납 신청서를 납부기한까지 시장·군수·구청장에게 접수합니다.
자주 묻는 질문
재산세는 왜 두 번에 나눠 부과되나요?
지방세법이 주택분 세액을 절반씩 7월과 9월에 부과하도록 정하고 있습니다. 세액이 20만원 이하인 주택은 조례에 따라 7월에 전액을 한 번에 부과합니다.
재산세 분납은 세액이 얼마부터 되나요?
세액이 250만원을 넘으면 납부기한이 지난 뒤 3개월까지 분납 신청이 열립니다. 500만원 이하는 250만원 초과분, 500만원 초과는 세액의 50% 이하가 분납 대상입니다.
재산세 과세기준일은 언제인가요?
매년 6월 1일이 과세기준일입니다. 그날 현재 부동산을 소유한 사람이 그해 재산세 납세의무자가 됩니다.